Projet
Démolition et assurance : ce qu'il faudrait vérifier avant le chantier
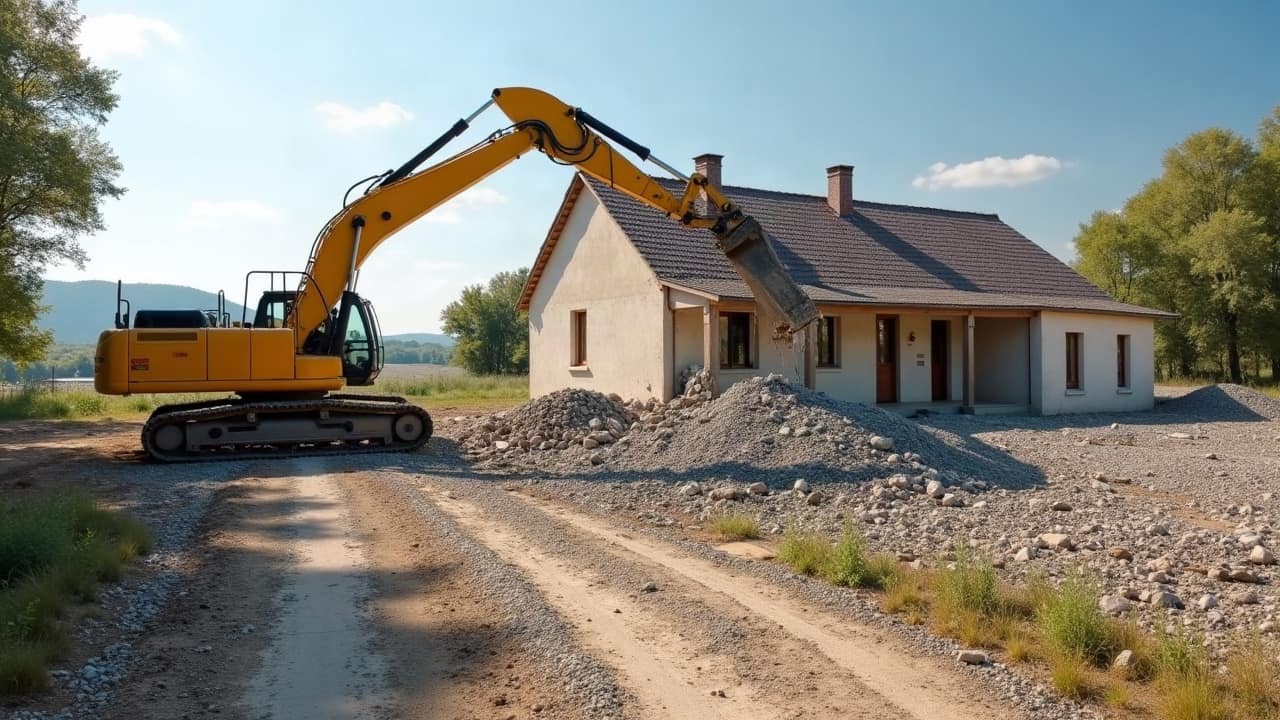
Un chantier de démolition engage plusieurs responsabilités, celle de l'entreprise qui intervient comme celle du propriétaire du bien. La question de l'assurance mérite d'être posée en amont, sans que nous prétendions nous substituer à un assureur ou à un conseiller spécialisé sur ce sujet. Voici les points généraux que nous recommandons de vérifier avant de vous engager sur un chantier de démolition.
L'assurance de l'entreprise, un point à vérifier avant tout chantier
Une entreprise du bâtiment intervient en principe sous couvert d'une assurance responsabilité civile professionnelle, censée couvrir les dommages qu'elle pourrait causer dans le cadre de son activité. Demander une attestation à jour avant le début d'un chantier de démolition complète de maison individuelle constituerait une précaution simple, à la portée de tout propriétaire, avant même la signature d'un devis.
Une attestation d'assurance mentionnerait en général la période de validité du contrat, la nature de l'activité couverte et parfois le montant des garanties associées. Vérifier que cette période couvre bien la durée prévisible du chantier éviterait une situation où le contrat arriverait à échéance avant la fin des travaux, un point simple à contrôler mais parfois négligé.
La responsabilité civile professionnelle, une garantie parmi d'autres
Au-delà de la seule responsabilité civile, une entreprise du secteur pourrait détenir d'autres garanties selon son activité précise, par exemple liées à l'usage d'engins de chantier. L'étendue exacte de ces garanties, leurs plafonds et leurs exclusions varieraient d'un contrat à l'autre : seul l'assureur de l'entreprise pourrait en préciser les termes avec certitude, un point que nous encourageons à clarifier directement auprès de lui en cas de doute.
Ce que l'assurance du propriétaire pourrait couvrir, ou non
Une maison en cours de démolition change de statut au regard de certains contrats d'assurance habitation, conçus pour un bien occupé et non pour un chantier en cours. Selon les termes du contrat, certaines garanties pourraient être suspendues, réduites ou au contraire maintenues pendant la durée des travaux. Ce point resterait à vérifier directement auprès de votre assureur avant le démarrage du chantier, plutôt que de présumer d'une continuité de couverture.
Ce changement de statut concernerait aussi bien une maison encore meublée qu'un bâtiment déjà vidé de son contenu : dans les deux cas, l'assureur pourrait considérer que la nature du risque a évolué par rapport à celle d'un bien habité normalement. Prévenir son assureur du projet, avant même le dépôt du permis de démolir, permettrait d'anticiper ces questions plutôt que de les découvrir en cours de chantier.
Le voisinage, un point souvent sous-estimé
Sur un terrain proche d'un bâtiment voisin, en particulier dans certains quartiers denses de Limoges ou dans les centres-bourgs plus resserrés du Limousin, la question des dommages éventuels au voisinage se pose naturellement. Un tel cas relèverait en principe de la responsabilité de l'entreprise intervenante, mais les circonstances précises pourraient influer sur la façon dont un sinistre serait traité. Nous en discutons en amont lorsque la configuration du terrain le justifie, notamment lors de la visite préalable du bâtiment.
Certains propriétaires voisins s'interrogent eux aussi sur ce sujet une fois informés d'un projet de démolition à proximité de leur bien. Leur indiquer, en amont, que l'entreprise intervenante dispose d'une assurance à jour peut contribuer à apaiser certaines inquiétudes légitimes, sans pour autant se substituer à une communication formelle entre assureurs en cas de sinistre avéré.
Les diagnostics et l'assurance : deux démarches distinctes
Les diagnostics amiante et plomb, réalisés avant tout chantier par un diagnostiqueur certifié indépendant, répondent à une obligation réglementaire propre, sans lien automatique avec la couverture d'assurance du chantier. Certains assureurs pourraient néanmoins demander à consulter ces diagnostics dans le cadre de leur propre analyse du dossier, un point qui mériterait d'être anticipé si le sujet se pose pour votre projet.
Ce que le devis devrait préciser sur ce sujet
Un devis détaillé de démolition ne remplace pas une attestation d'assurance, mais il pourrait utilement renvoyer vers les garanties souscrites par l'entreprise, pour que le propriétaire dispose d'une information claire avant de s'engager. Nous recommandons de ne jamais présumer d'une couverture qui ne serait pas confirmée par écrit, quelle que soit la confiance accordée à l'entreprise contactée.
Comparer plusieurs devis reviendrait aussi à comparer, implicitement, plusieurs niveaux de sérieux sur ce sujet : une entreprise capable de transmettre rapidement une attestation à jour, sans réticence, donnerait généralement une indication favorable sur son organisation générale. À l'inverse, une réponse évasive à cette demande simple mériterait d'être questionnée avant tout engagement.
Ce que nous vérifions de notre côté avant de démarrer
De notre côté, nous tenons nos garanties à jour et pouvons transmettre une attestation avant tout chantier. Nous ne pouvons en revanche pas nous prononcer à la place de votre propre assureur sur l'étendue de votre couverture personnelle pendant les travaux : ce point resterait de votre ressort, en lien direct avec votre contrat. Pour évoquer un projet à Limoges ou dans le Limousin et clarifier ces questions avant devis, vous pouvez nous contacter.